C’è un solo modo per leggere il bilancio federale americano per il 2027: come una scelta di civiltà prima ancora che di politica economica. Washington ha deciso che il futuro si difende con le armi, non con la ricerca, la formazione o la coesione sociale. Il resto sono dettagli — dettagli che valgono decine di miliardi di dollari e che ricadranno su mercati, imprese e cittadini ben oltre i confini americani.
La mossa: più cannoni, meno welfare
Presentato il 3 aprile 2026 — con oltre due mesi di ritardo rispetto ai tempi ordinari — il budget proposto dall’Amministrazione Trump per l’anno fiscale 2027 (che inizia il 1° ottobre 2026) è il documento fiscale più radicale degli ultimi ottant’anni. In una sola proposta, la spesa per la difesa sale a 1.500 miliardi di dollari, un aumento del 44% rispetto all’anno precedente. A finanziarla, una serie di tagli alla spesa civile che colpisce in modo sistematico sanità pubblica, ricerca scientifica, istruzione, protezione ambientale e programmi sociali.
Il deficit complessivo rimane sopra i 2.000 miliardi. Il debito federale ha già superato i 39.000 miliardi di dollari, pari al 101% del PIL — un livello senza precedenti in tempo di pace, superiore persino al picco del dopoguerra (1946). Non è ancora legge: il Congresso dovrà approvarlo entro il 30 settembre, e la trattativa parlamentare ammorbidirà alcune voci. Ma la direzione è confermata.
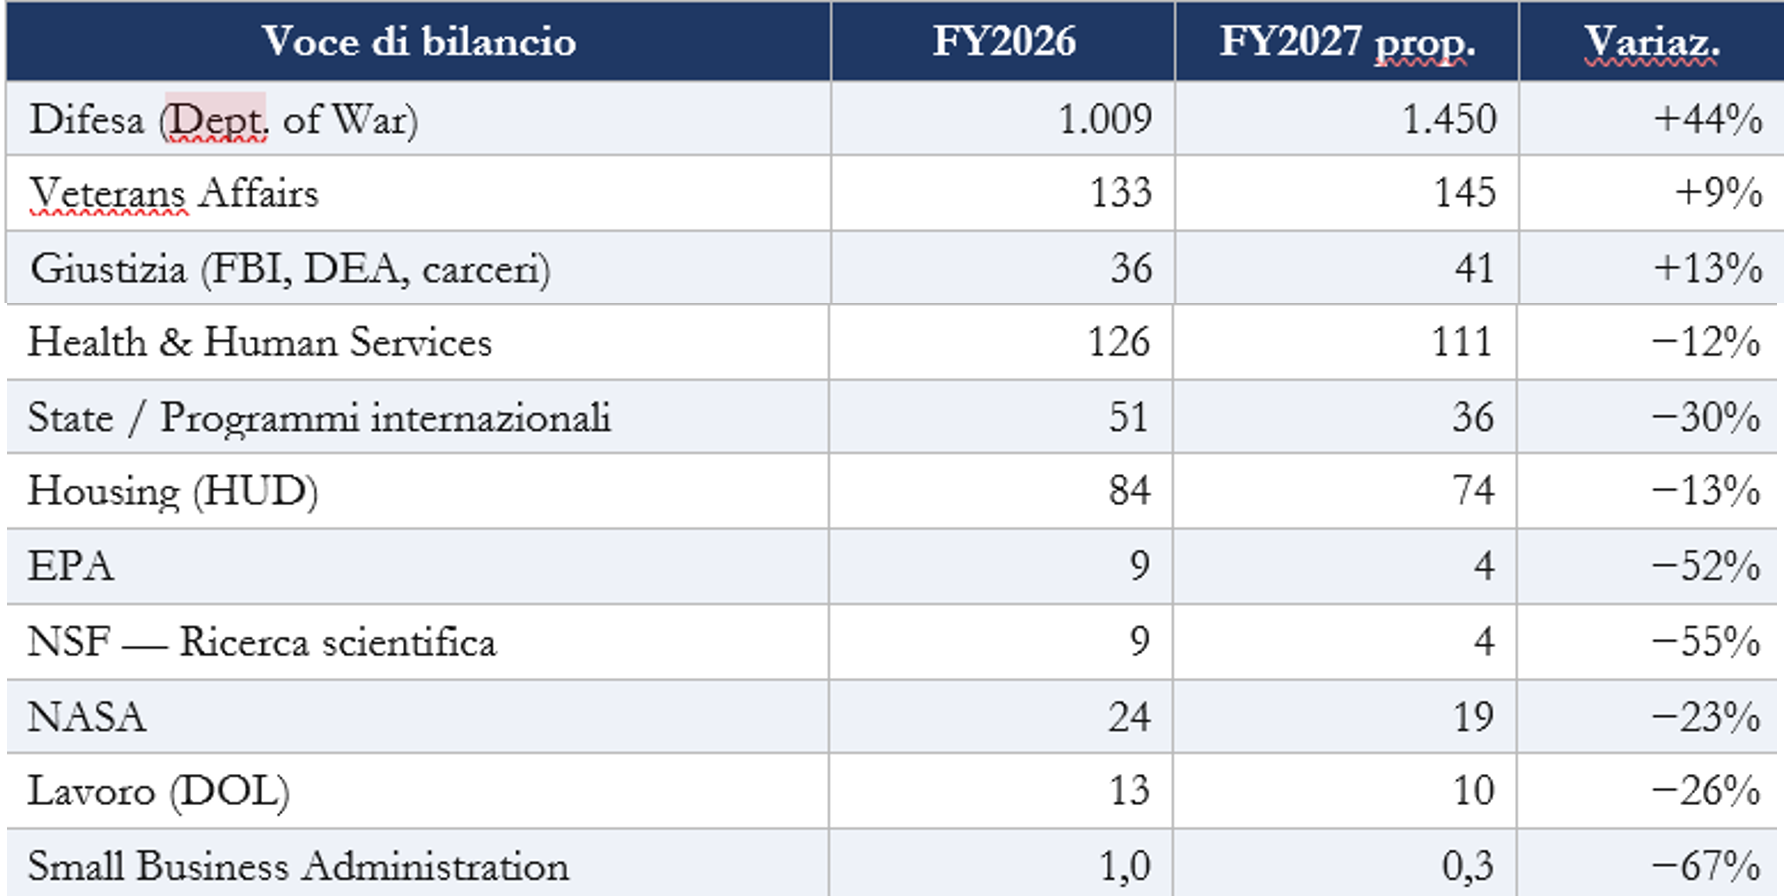
Le variazioni principali rispetto al FY2026 (miliardi di dollari):
Chi paga: la matematica dei tagli
La logica redistributiva del budget è lineare. Cinque aree cedono risorse a una sola. Cedono la cooperazione internazionale — con l’azzeramento pratico dell’USAID e il taglio del 30% ai programmi del Dipartimento di Stato — la sanità pubblica, dove il National Institutes of Health perde 5 miliardi, la protezione ambientale, dove l’EPA viene dimezzata, il capitale umano, con la cancellazione del Job Corps e la riduzione della formazione professionale, e lo sviluppo territoriale, con l’eliminazione dei sussidi alle comunità locali (Community Development Block Grants, −3,3 miliardi) e dei fondi per l’edilizia sociale.
Incassa esclusivamente la difesa in senso ampio: cantieristica navale (65 miliardi per 34 navi da battaglia), droni e sistemi anti-drone, il programma Golden Dome per la difesa missilistica spaziale, l’intelligenza artificiale militare, il riarmo nucleare attraverso la National Nuclear Security Administration (+3,6 miliardi). Il messaggio strategico è quello della deterrenza totale, dalla terra allo spazio.
C’è però una contraddizione politica che vale la pena segnalare. Molti dei programmi eliminati — i sussidi al riscaldamento per le famiglie povere, i prestiti alle piccole imprese rurali, i fondi per le comunità agricole — servono esattamente le constituency che hanno votato Trump nel 2024. Il conto politico di queste scelte si vedrà nei midterm del 2026 e, se i tagli diventano concreti, nelle presidenziali del 2028.
Il nodo che nessuno vuole affrontare: il debito
L’OMB sostiene che il deficit scenderà progressivamente grazie a una crescita del PIL reale del 3,1% annuo. Il Congressional Budget Office e la Federal Reserve proiettano meno del 2%, per effetto del rallentamento demografico, dei tassi d’interesse strutturalmente elevati e dell’incertezza generata dai dazi. Il divario tra le due previsioni vale, sul decennio, circa 7.800 miliardi di dollari di entrate fiscali in meno. Il CRFB — il più autorevole think tank bipartisan sulla finanza pubblica americana — ha definito le ipotesi dell’OMB «fantastical». Paul Krugman, nel suo saggio estivo del 2025, ha aggiornato la propria storica posizione di ‘deficit dove’: il livello attuale del debito è genuinamente preoccupante, non per il rischio di default (l’America emette in dollari), ma perché segnala l’abbandono di qualsiasi disciplina fiscale credibile, con effetti di lungo periodo sui rendimenti obbligazionari e sul dollaro come riserva di valore.
Il rischio strutturale ha un nome tecnico: R>G. Si verifica quando il tasso d’interesse medio sul debito supera il tasso di crescita nominale del PIL. In quella condizione, il debito cresce da solo, indipendentemente dalle decisioni di bilancio, perché gli interessi si accumulano più in fretta di quanto l’economia generi ricchezza nuova. Il CBO colloca questa soglia dopo il 2031. Nessuna voce di questo budget la affronta — e nessuna delle due parti politiche americane sembra volerlo fare.
Un dato concreto su cui riflettere: il servizio del debito — gli interessi annui pagati dai contribuenti americani — ha già superato il bilancio della difesa in termini assoluti nel FY2024. Con lo stock di debito in crescita e i tassi che rimangono elevati, questa voce aumenterà ulteriormente. Non è comprimibile per via legislativa. È il costo di decenni di promesse fatte senza copertura.
Cinque implicazioni per chi fa impresa
Supply chain e dazi. Le entrate doganali sono aumentate del 318% nei primi mesi del FY2026. I dazi rimangono lo strumento principale di pressione negoziale e di gettito alternativo. Chi ha catene di approvvigionamento esposte all’import da Cina, Asia e UE deve attendersi costi strutturalmente più alti e margini compressi.
Tassi e costo del capitale. L’emissione massiccia di Treasuries spinge verso l’alto i rendimenti obbligazionari a lungo termine. Le aste di marzo-aprile 2026 hanno già mostrato difficoltà di collocamento. Chi ha debito a tasso variabile o deve rifinanziare entro 24 mesi è direttamente esposto a questo rischio.
Domanda interna americana. I tagli ai programmi sociali comprimono il reddito disponibile delle fasce medio-basse, che hanno la più alta propensione al consumo. Nel breve periodo lo stimolo fiscale militare compensa; nel medio periodo l’austerità selettiva frena la domanda nei segmenti di mercato di massa.
Opportunità nella difesa e nel dual-use. I 65,8 miliardi per la cantieristica navale, i fondi per droni e contromisure, i 13 miliardi per i minerali critici aprono contratti pluriennali garantiti. Per chi opera nell’aerospazio, nell’elettronica avanzata, nell’AI e nei materiali strategici, questo budget è una finestra straordinaria.
Dollaro e asset finanziari. Il dollaro si è indebolito nella prima metà del 2026. È un segnale che gli investitori globali iniziano a prezzare un rischio-paese americano più elevato. Per chi detiene asset in dollari, è un elemento di attenzione. Per chi esporta verso gli USA, è un’opportunità temporanea.
Lo scenario più probabile: compromesso al rialzo
Il budget non sarà approvato nella forma proposta. Il Congresso produrrà un testo di compromesso — probabilmente attraverso una o più Continuing Resolutions — con tre caratteristiche che possiamo già anticipare con ragionevole certezza.
La difesa ottiene quasi tutto. Il consenso bipartisan sulla spesa militare è solido, e il contesto geopolitico — guerra USA-Israele-Iran aperta nel febbraio 2026, conflitto russo-ucraino, rivalità con la Cina — non lascia spazio politico a tagli significativi.
I tagli al welfare vengono moderati. I senatori repubblicani degli stati rurali e degli swing states non possono permettersi di spiegare ai propri elettori la scomparsa dei sussidi al riscaldamento, dei fondi per le comunità locali e dei prestiti alle piccole imprese. Le eliminazioni totali più dure saranno trasformate in riduzioni parziali.
Il deficit rimane sopra i 2.000 miliardi. Il rapporto debito/PIL si stabilizzerà nell’intorno del 105-108% entro il 2028. I rendimenti dei Treasuries a 10 anni rimarranno strutturalmente sopra il 4,5%, con pressione permanente sul costo del capitale per tutti gli operatori privati. Non ci sarà una crisi fiscale acuta — l’America emette in dollari e può sempre monetizzare — ma il progressivo aumento del premio per il rischio è già in corso. Chi pensa che questo ciclo di spesa pubblica americana sia replicabile senza conseguenze sui mercati internazionali, sottovaluta la storia.
*Giuseppe Russo è direttore del Centro Einaudi.